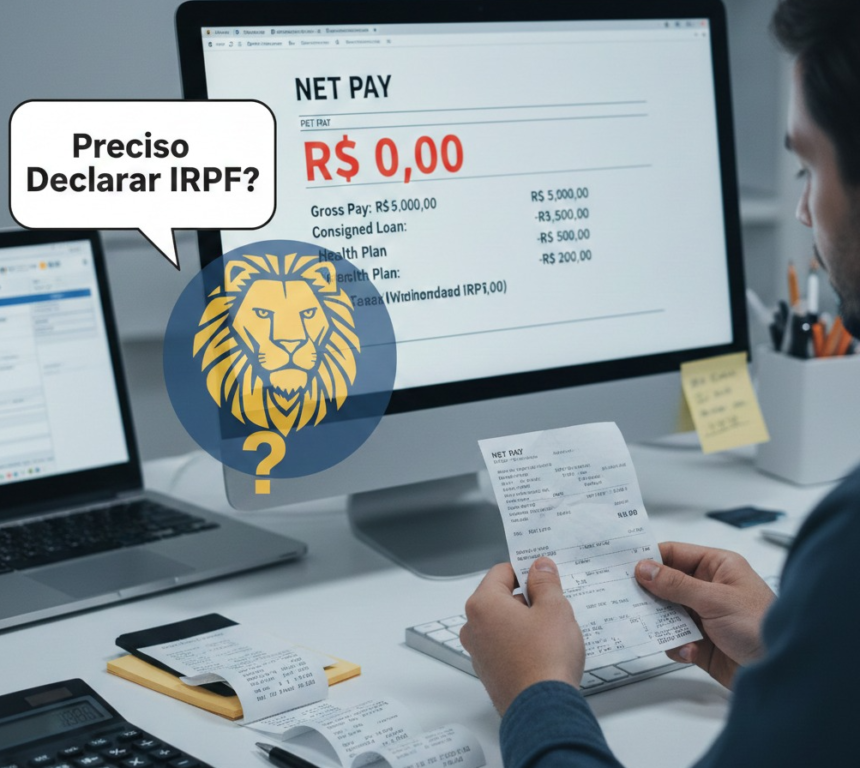
Muitos trabalhadores se assustam ao ver o contracheque “zerado” por conta de empréstimos ou descontos, mas a dúvida principal permanece: se não sobrou dinheiro, o Leão ainda morde?
Imagine a situação: o trabalhador recebe seu holerite e, após descontos de empréstimos consignados, plano de saúde, adiantamentos ou coparticipações, o valor líquido a receber é R$ 0,00. Nesse cenário de “contracheque zerado”, surge uma dúvida comum e perigosa: “Se eu não recebi dinheiro em conta, preciso declarar Imposto de Renda?”
A resposta curta é: Depende, mas muito provavelmente sim. E ignorar isso pode levar você direto para a malha fina.
O Conceito de “Renda” para a Receita Federal
Para entender o porquê, é preciso diferenciar o que é dinheiro no bolso (líquido) do que é rendimento tributável (bruto).
A Receita Federal não olha para quanto sobrou na sua conta bancária no final do mês. Ela olha para o quanto você produziu de riqueza (seu salário bruto). Se o seu contracheque veio zerado porque você comprometeu sua renda com um empréstimo consignado, por exemplo, para o Fisco, você recebeu aquele dinheiro e usou-o para pagar uma dívida. Logo, esse valor é tributável.
Quando a Declaração é Obrigatória?
Mesmo com o contracheque zerado, você deve declarar o Imposto de Renda em 2026 (referente ao ano-base 2025) se:
- Ultrapassou o limite de isenção: Se a soma dos seus salários brutos (antes dos descontos de empréstimos ou convênios) ultrapassou o limite anual estabelecido pela Receita (atualmente na faixa de R$ 30.639,90, sujeito a alterações anuais).
- Teve Imposto Retido na Fonte (IRRF): Se no seu contracheque, antes de chegar a zero, houve desconto de Imposto de Renda, você é obrigado a declarar ou, no mínimo, deve declarar para tentar restituir esse valor.
O Perigo do “Saldo Devedor”
Existem casos em que os descontos são tão altos que superam o salário, gerando um saldo negativo para o mês seguinte. É fundamental verificar no seu Informe de Rendimentos (entregue pela empresa) como esses valores foram contabilizados.
Atenção: O Informe de Rendimentos é o documento oficial. Se lá constar que você teve rendimentos tributáveis acima do limite, você deve declarar, não importa se o dinheiro foi todo para o banco ou para o plano de saúde.
Uma Boa Notícia: A Restituição
Há um lado positivo para quem teve o contracheque impactado por muitos descontos legais (como previdência e dependentes) ou quem teve imposto retido mesmo com a renda líquida baixa.
Ao fazer a declaração, o sistema da Receita Federal faz um ajuste anual. Se você teve imposto descontado na fonte, mas sua renda líquida real foi comprometida por despesas dedutíveis (como saúde e educação), há grandes chances de você ter dinheiro a receber (restituição).
O Que Fazer?
- Não confie apenas no extrato bancário: O extrato mostra zero, mas o Informe de Rendimentos mostra a realidade fiscal.
- Solicite o Informe de Rendimentos: Peça ao RH da sua empresa ou acesse pelo sistema online da sua organização.
- Simule a declaração: Mesmo que ache que não precisa, baixe o programa do IRPF e preencha. Muitas vezes, quem não é obrigado a declarar acaba deixando de ganhar a restituição por falta de informação.
por: Vanuza Oliveira/ Foto IA Generated